La badante cade dalle scale. È in nero. Sorpresa: l'INAIL paga comunque. Poi il conto arriva a casa tua.
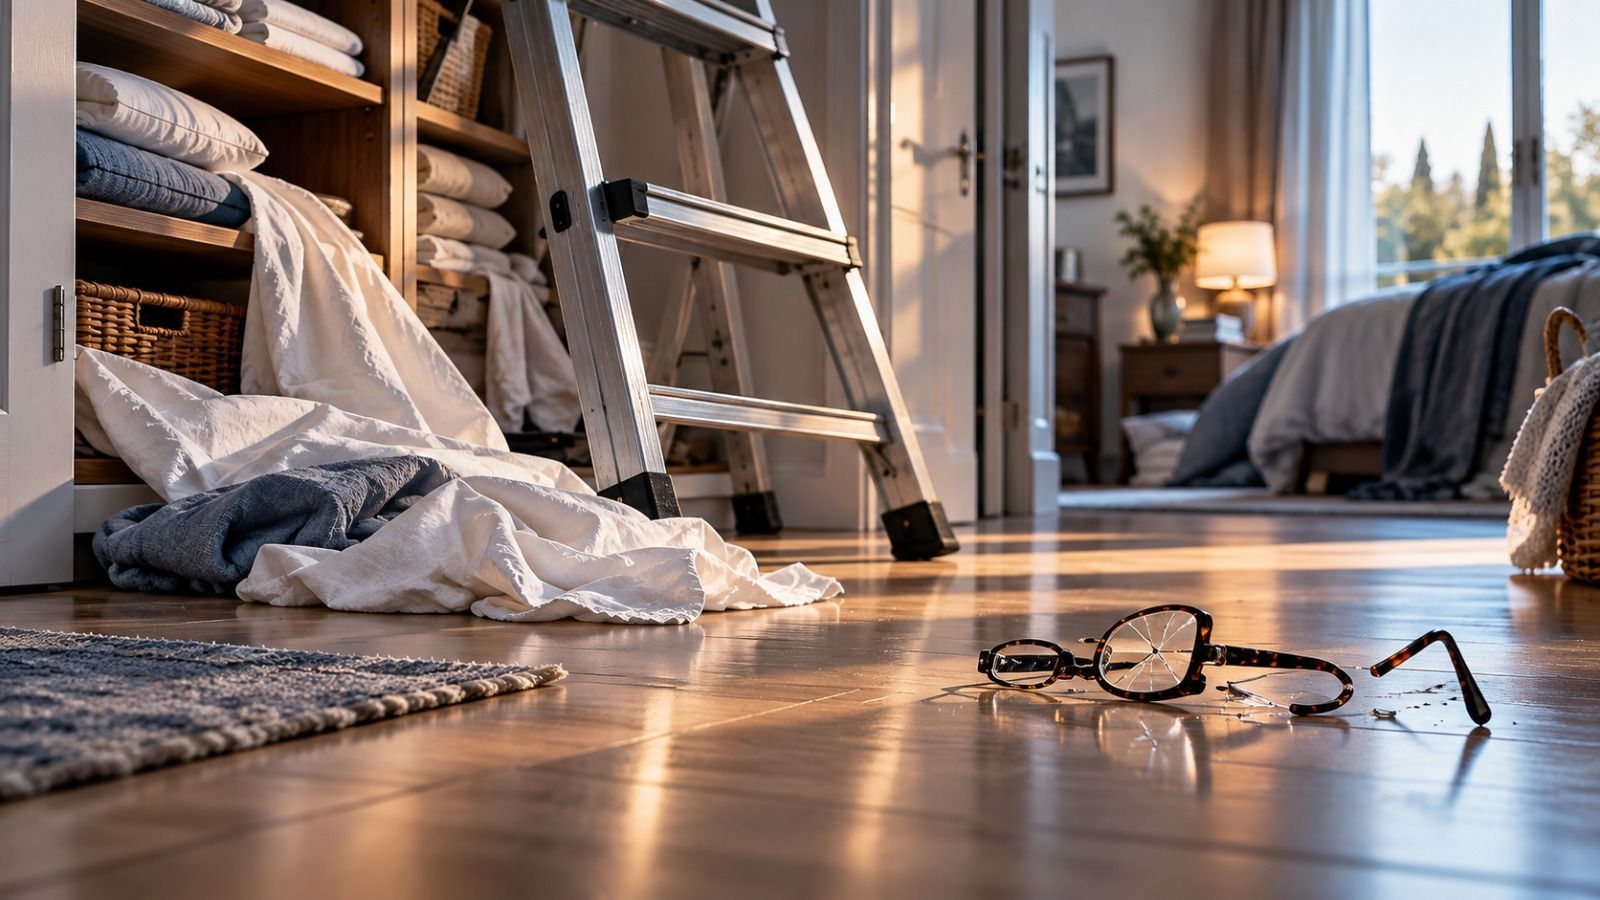
Martedì mattina, sei e quaranta. Irina sale sulla scaletta della camera per prendere le lenzuola pulite dal ripiano alto dell'armadio. Il papà, ottantaquattro anni, dorme ancora. Lei appoggia il piede sul secondo gradino, quello che traballa da sempre, e va giù all'indietro.
Femore e polso. Mesi tra ospedale e riabilitazione, poi una diagnosi che a cinquantacinque anni pesa come una sentenza: non potrà più sollevare una persona da un letto.
Il suo mestiere, finito.
Irina lavora in quella casa da quattro anni. Senza contratto. "Lo preferiva lei", dice la figlia, "così le restava qualcosa in più in mano." Lo dice in buona fede. Come lo dicono, in Italia, centinaia di migliaia di famiglie.
Irina non esiste. La scena sì: nel 2023 la Corte di Cassazione ha deciso il caso di una domestica caduta dalla scala mentre staccava le tende, con il datore di lavoro uscito per commissioni. Ci torniamo tra poco, perché quella decisione dice una cosa che quasi nessuna famiglia sa.
Uno su due
Secondo le elaborazioni dell'Osservatorio DOMINA su dati ISTAT, nel 2024 metà del lavoro domestico in Italia era irregolare: il 50%, contro una media del 10,3% dell'intera economia. Applicando quel tasso al settore, DOMINA stima per il 2025 circa 805.000 lavoratori domestici senza un rapporto regolare. Quasi esattamente quanti quelli regolari: 804.464, secondo l'INPS.
Uno su due.
Non è un articolo sulla morale. Chi tiene una badante in nero di solito non si sente un evasore: si sente una figlia che ha trovato una soluzione per il padre, con una persona di cui si fida. Il punto è un altro. È cosa succede il giorno in cui quella persona cade.
Prima la notizia che nessuno si aspetta
L'INAIL paga lo stesso.
L'articolo 67 del Testo Unico sugli infortuni (D.P.R. 1124/1965) stabilisce che il lavoratore ha diritto alle prestazioni anche quando il datore di lavoro non ha adempiuto ai suoi obblighi.
È il principio di automaticità: la tutela segue il lavoro, non le carte. Irina, dimostrato il rapporto, riceve dall'INAIL l'indennità per i mesi di inabilità e una rendita per l'invalidità permanente.
Ecco perché il titolo di questo articolo non dice "da oggi la mantieni tu". Sarebbe falso, e chi conosce la materia lo smonterebbe in una riga. La verità è più sottile, e per la famiglia più costosa: l'INAIL copre una parte. Il resto ha un indirizzo preciso.
Quello che resta a casa tua
Il primo conto è la regolarizzazione. Un infortunio porta il rapporto alla luce. Contributi arretrati, sanzioni, e una storia da ricostruire davanti all'INPS e all'Ispettorato. È il conto più prevedibile, e quasi sempre il più piccolo.
Il secondo è la responsabilità. Chi assume una colf o una badante è un datore di lavoro a tutti gli effetti, e l'articolo 2087 del Codice civile gli impone di adottare le misure necessarie a tutelare l'integrità fisica di chi lavora per lui. Nel caso della domestica caduta dalle tende, la Cassazione (Sez. Lavoro, ordinanza n. 25217 del 24 agosto 2023) ha ribaltato due gradi di giudizio: alla lavoratrice basta provare il rapporto, il danno e il collegamento tra i due. Poi tocca al datore dimostrare di aver fatto tutto il necessario. Non è una responsabilità automatica, serve una colpa. Ma l'onere di provare che la colpa non c'è sta in capo alla famiglia.
Una scaletta di casa con un gradino che balla, un tappeto sotto, nessuno che la tiene. Prova tu a dimostrare, due anni dopo, che era tutto in ordine.
Il terzo è la differenza. L'INAIL indennizza secondo le sue regole e le sue tabelle. Il giudice civile liquida il danno alla persona con criteri diversi e normalmente più ampi. La parte di danno risarcibile che supera l'indennizzo INAIL si chiama danno differenziale: se il giudice accerta la responsabilità del datore di lavoro, resta a suo carico. In più, se l'infortunio nasce da una colpa del datore che costituisce reato, come le lesioni gravi, l'INAIL può chiedergli indietro quello che ha pagato (articoli 10 e 11 del D.P.R. 1124/1965).
Con un'invalidità permanente importante, le tabelle che i giudici usano per il danno alla persona portano le cifre nell'ordine delle centinaia di migliaia di euro. Non sono soldi che una famiglia normale tiene sul conto corrente.
La riga che non hai mai letto
A questo punto quasi tutti pensano la stessa cosa: "Ho la polizza della casa, dentro c'è la responsabilità civile del capofamiglia."
Probabile. E dentro, quasi sempre, c'è anche una riga dedicata agli addetti ai servizi domestici. Abbiamo letto le condizioni di nove contratti casa e famiglia in commercio oggi, di compagnie con agenti, di assicurazioni online, di banche e di Poste. In sette, la copertura per l'infortunio del collaboratore domestico vale solo se il rapporto è regolare. La formula cambia poco da un testo all'altro: "a condizione che, al momento del sinistro, l'Assicurato sia in regola con gli obblighi dell'assicurazione di legge". In un altro contratto la garanzia non c'è proprio.
Nel nono il testo non ne parla, e un silenzio non è mai una promessa.
Anche la cassa prevista dal contratto collettivo del lavoro domestico rimborsa al datore la rivalsa dell'INAIL, fino a 25.000 euro, solo se il datore è in regola al momento dell'infortunio. Venticinquemila euro, tra l'altro, davanti a un danno che si misura in centinaia di migliaia.
Ecco il punto che nessuno mette in fila. Il lavoro nero non toglie a Irina la tutela dell'INAIL.
Toglie a te, quasi sempre, la tua polizza.
Tre domande da fare stasera
Chi è il datore di lavoro? Se c'è un contratto, guarda a nome di chi è stato registrato all'INPS: spesso è il genitore anziano. Poi guarda di chi è la polizza. La responsabilità civile del capofamiglia copre l'assicurato e la sua famiglia convivente: se la polizza è intestata a te e la badante lavora a casa di tuo padre, che vive da solo, quella polizza con il suo infortunio potrebbe non avere niente a che fare.
Cosa c'è scritto dopo "collaboratori domestici"? Prendi le condizioni di assicurazione, cerca le parole "addetti ai servizi domestici" o "collaboratori domestici" e leggi le righe che seguono.
Cerca tre cose: la condizione di regolarità; una soglia (alcuni contratti pagano il danno oltre l'INAIL solo sopra una certa percentuale di invalidità permanente); un sottolimite (alcuni coprono questo rischio solo fino a una parte del massimale).
Quanto vale il tuo massimale? Mettilo accanto all'ordine di grandezza di cui abbiamo parlato.
Se il numero scritto in polizza è più piccolo del danno possibile, la differenza resta a casa tua anche con tutto in regola.
E poi la domanda che non riguarda nessuna polizza: quella scaletta. L'articolo 2087 chiede prevenzione prima che risarcimento. Una scala stabile, una regola chiara su cosa fare quando si è soli in casa, il gradino sistemato. È la parte del rischio che costa meno e che quasi nessuno guarda.
Il rischio non è la badante
Una famiglia con un anziano in casa di solito si chiede quanto costa la badante.
Raramente si chiede cosa succede il giorno in cui la badante si fa male, e quasi mai mette nella stessa frase il contratto di lavoro e la polizza della casa. Sono due fogli che vivono in cassetti diversi.
Il giorno della caduta, il giudice li legge insieme.
Questo è il lavoro di una diagnosi fatta bene: non partire dalla polizza, partire da chi entra in casa, con quale contratto, a nome di chi. Poi vedere se la polizza racconta la stessa storia.
Quando le due versioni non coincidono, il buco non si vede. Fino alla mattina in cui qualcuno sale sul secondo gradino.
I profili di lavoro e previdenza cambiano da caso a caso: per la posizione della tua famiglia fai verificare il rapporto di lavoro dal tuo consulente del lavoro o dal patronato.
Prima la diagnosi. Sempre.
Amministratori condominiali: «Nessuno me l’ha chiesto» non ti salva se ometti i rischi in assemblea.