"Tanto le assicurazioni non pagano mai."
A dirlo, quasi sempre, è il Cliente che nessuno ha mai ascoltato.
Undici frasi che sentiamo ogni settimana, da dove arrivano davvero, e le quattro richieste per cui invece un rapporto si chiude sul serio.
All'inizio dici sì a chiunque entra
Quando cominci questo lavoro, dici sì a tutti. Non perché sei ingenuo, perché hai bisogno di tutti.
Dici sì a quello che vuole un preventivo per l'auto del figlio e poi lo porta dal concorrente per farsi fare lo sconto, e anche a quello che alza la voce con la ragazza al banco perché il certificato non è pronto in dieci minuti. Firmi, incassi, e la sera ti dici che il mestiere è questo.
Poi passano gli anni e ti accorgi che la risorsa scarsa non sono i Clienti, sono le ore. L'ora che passi al telefono a rincorrere una rata è un'ora che non passi a leggere l'estratto conto contributivo di un padre di famiglia che non ha mai visto, in euro, cosa entrerebbe in casa sua il mese dopo che non può più lavorare. L'orgoglio non c'entra niente. Sono ore, e sono tolte a qualcuno.
La domanda vera è a chi vanno date, e la risposta più diffusa nel nostro mestiere è anche la più sbagliata.
Il venti, il sessanta e il venti
Un portafoglio, visto da vicino, secondo me si divide in tre fasce. Qui non ci sono conteggi: c'è il modo in cui si legge una lista di Clienti dopo oltre vent'anni di appuntamenti.
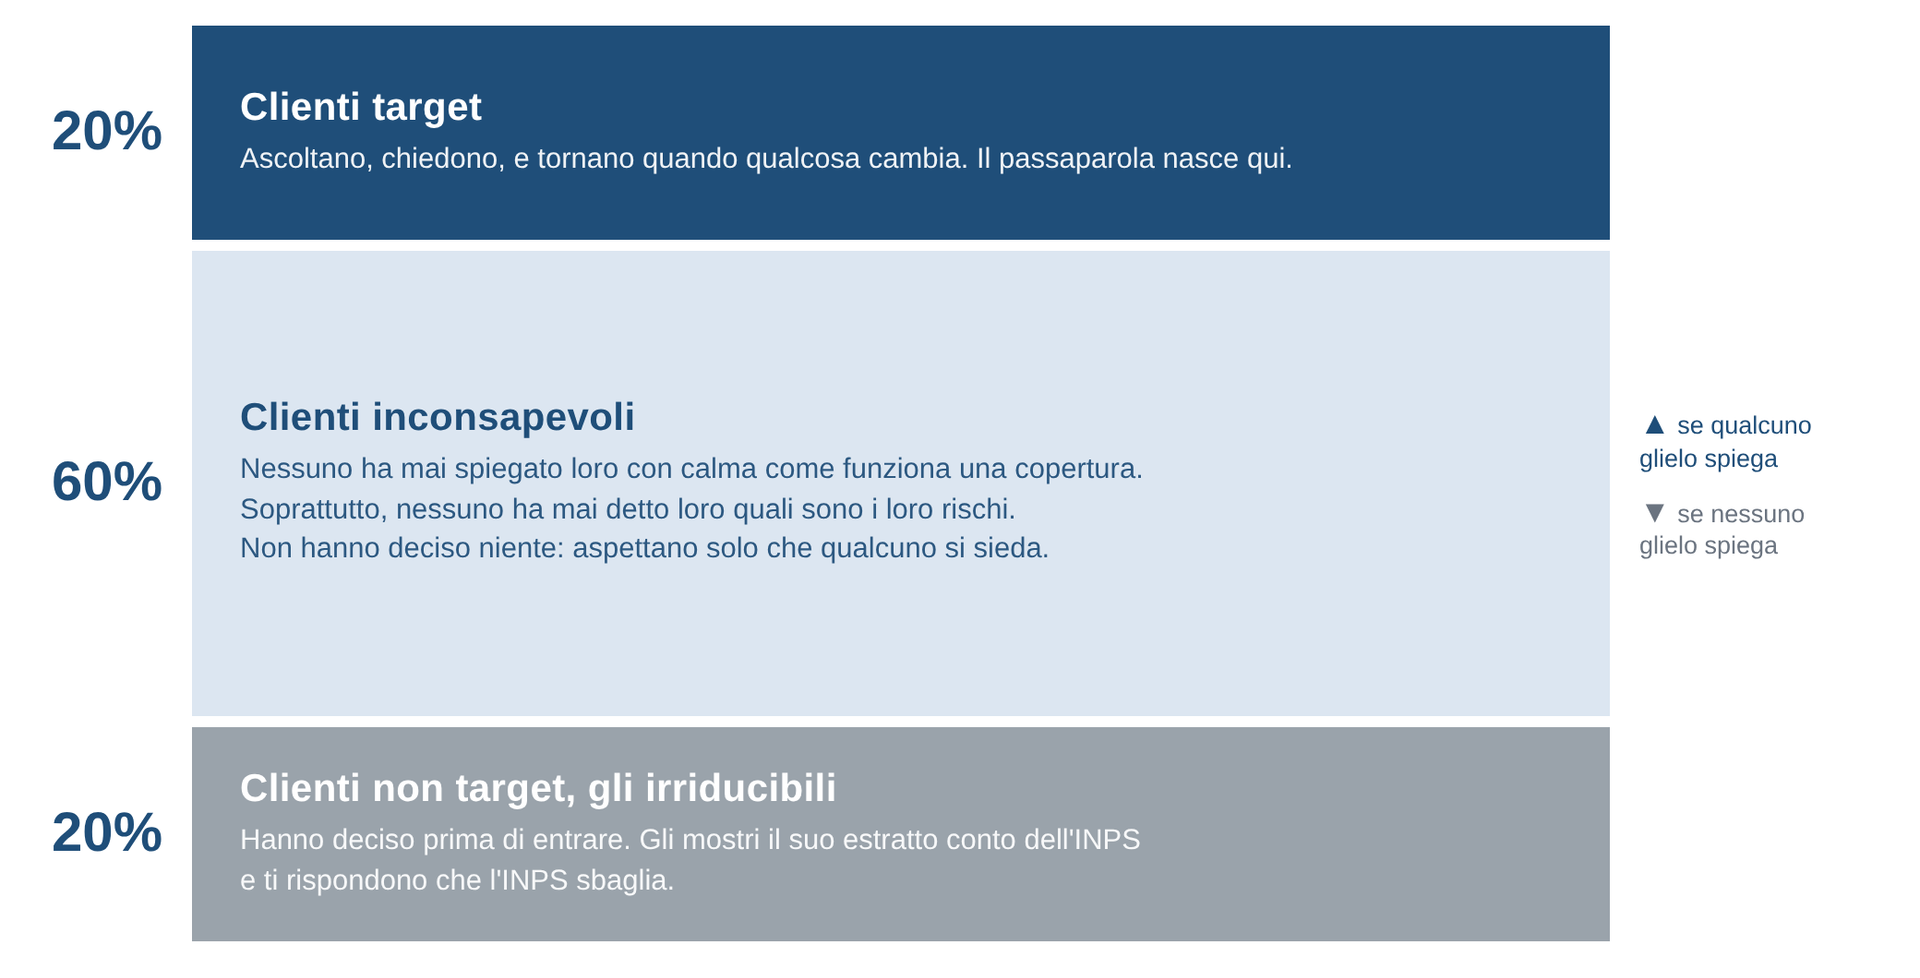
Le tre fasce di un portafoglio, e il movimento che conta.
In alto un venti per cento di Clienti target. Non vuol dire che chiedano poco: spesso è il contrario, perché hanno una famiglia, un'azienda e un patrimonio che cambiano, e portano via parecchie ore. Vuol dire che quelle ore producono qualcosa, perché non si ricomincia ogni volta da capo.
E vanno riviste, quelle posizioni, perché nessuno capisce tutto una volta per sempre: cambiano il mutuo, i figli, i soci, i rischi.
In basso un altro venti per cento che non è target. Attenzione, non è una questione di intelligenza e non sono persone da compatire: hanno deciso che il rischio se lo tengono. È una scelta legittima, è la più antica forma di autoassicurazione, e prenderne atto con rispetto è più onesto che inseguirli per otto anni sperando che cambino idea. Poi, dentro questa fascia come dentro tutte le altre, capita la persona che confonde il diritto di non comprare con il diritto di trattare male chi ha davanti.
Quella è un'altra faccenda, e sta in fondo a questo articolo, dove merita di stare.
In mezzo, il sessanta per cento. Non sono Clienti buoni né Clienti cattivi: sono inconsapevoli.
Nessuno ha mai spiegato loro con calma come funziona una copertura, e soprattutto nessuno ha mai detto loro quali sono i loro rischi. Nessuna delle tre fasce è scolpita nel cemento, e un Cliente target lasciato senza revisioni per otto anni scivola giù come tutti. Ma è in mezzo che una conversazione cambia davvero la direzione: se qualcuno si siede e spiega, si sale; se nessuno lo fa, si scende, e in capo a qualche anno si va a ingrossare la fascia di sotto, convinti per esperienza diretta che tanto non serve a niente.
Il mestiere, quello vero, sta nel capire davanti a chi sei. Ed è una diagnosi che si fa sulla persona prima che sul rischio.
L'errore che costa di più, e lo facciamo noi
Diciamolo: qualcuna di quelle frasi punge, e non poco. Te la senti dire dopo che hai passato un'ora a spiegare come funziona una garanzia, e per un attimo viene da rispondere male.
Poi ci ragioni sopra, e ti accorgi che quella frase non parla di te.
L'errore è usare una frase per classificare una persona. Uno entra, dice che tanto le assicurazioni non pagano mai, e in tre secondi è stato archiviato come uno della fascia bassa. Quasi sempre è falso.
Le frasi che seguono le abbiamo sentite tutte, decine di volte, e qui sta il punto: le dicono tutti.
Le dice chi sta in mezzo, le dice chi sta in fondo, e le dice anche il Cliente migliore che abbiamo, magari mentre firma la decima polizza. Nessuna è nata nella testa di chi la pronuncia: sono figlie di un contratto venduto e mai spiegato, di un modulo firmato in piedi sul bancone, di una telefonata di rinnovo durata quaranta secondi. Le ha scritte il nostro mestiere, una polizza non spiegata alla volta. Chi le dice non sta dichiarando che cosa pensa delle assicurazioni: sta dichiarando che cosa gli è stato spiegato finora, e quindi parla di noi più che di sé.
Detto questo, fare di tutta l'erba un fascio è sempre sbagliato. Ci sono Agenzie che lavorano con un'etica e una dedizione che farebbero scuola, e quasi sempre sono quelle di cui non si parla, perché chi fa bene il proprio mestiere non fa notizia. Ad essere sbagliata è un'abitudine, quella di consegnare un contratto senza spiegarlo, e quell'abitudine non appartiene a un canale: la trovi ovunque un contratto venga consegnato di fretta.
Quello che cambia non è la frase, è il minuto dopo. C'è chi fa un'altra domanda. C'è chi tira fuori la polizza dalla borsa e chiede di leggerla insieme. E c'è chi aspetta educatamente che tu finisca, e poi ripete la frase di prima identica: gli spieghi che con il massimale al minimo di legge un incidente grave lo paga di tasca sua e ti risponde che lui guida piano da trent'anni, gli fai vedere nero su bianco che la sua polizza non copre l'alluvione e ti risponde che secondo lui la copre, gli apri il suo estratto conto dell'INPS e scopri che, a suo dire, a sbagliare è l'INPS e che lui andrà in pensione con la stessa cifra dell'ultimo mese di lavoro. Quelli sono gli irriducibili, e non li riconosci da come aprono la conversazione: li riconosci da come la chiudono.
Le undici frasi
"Non ho mai avuto un sinistro, ho buttato via dei soldi."
Nessuno lo direbbe mai dell'airbag della propria auto. Per otto anni non si apre, e quando si apre non gli chiedi il conto degli anni in cui è rimasto fermo. Quello che hai comprato è che un anno andato male non ti cambi la vita.
"Tanto le assicurazioni non pagano mai.»"
Una parte della risposta è scomoda per te: quello che un contratto non paga è quasi sempre ciò che dentro non c'era, o ciò che è stato dichiarato male all'inizio. Il buco non si crea il giorno del sinistro, si crea il giorno in cui quella polizza è stata fatta senza una sola domanda.
L'altra parte è scomoda per noi. A volte la liquidazione si inceppa: il perito chiede documenti già mandati, la valutazione non torna con quello che hai davanti agli occhi. Lì il lavoro di chi ti ha venduto il contratto comincia, non finisce: si rimettono le carte in fila, si discute con i periti, si chiede un riesame finché i conti tornano. La differenza fra un'Agenzia e uno sportello si vede nel giorno in cui qualcuno deve mettersi in mezzo per conto tuo.
"Sono assicurato, ho le polizze."
"Quante polizze hai" è una domanda da archivio. La domanda vera è un'altra: i numeri scritti sopra come sono stati calcolati? Con i conti dell'INPS o della Cassa dei professionisti, oppure a spanne? Capita spesso di aprire una polizza infortuni e trovare un capitale per invalidità permanente da cinquantamila euro. Fermiamoci su quel numero. Se un infortunio ti lascia in condizioni di non poter più lavorare e davanti hai ancora quarant'anni, cinquantamila euro sono poco più di cento euro al mese. Quel contratto esiste, è regolare, copre qualche spesa. Il reddito di quarant'anni non lo sostituisce nemmeno da lontano.
"Le polizze di mia moglie le gestisco io."
Qui bisogna distinguere due cose che sembrano uguali e non lo sono. Se il contraente sei tu, puoi assicurare anche quello che non è tuo: l'articolo 1891 del Codice civile prevede l'assicurazione per conto altrui, e quando si tratta di cose non serve nemmeno che l'assicurato sappia che il contratto esiste. Quando invece la copertura riguarda una persona cambia tutto: per il caso di morte di un terzo l'articolo 1919 vuole il suo consenso scritto, e il questionario sanitario lo compila l'assicurato. Alle domande sulla salute di tua moglie risponde tua moglie. Aiutarla a riempire un modulo è un conto, rispondere al posto suo perché tanto sai tutto è un altro.
Poi c'è il caso che al telefono ci fa litigare più di ogni altro: la polizza in cui il contraente è lei.
Senza un'autorizzazione di tua moglie non possiamo dirti niente, e noi la vogliamo scritta, perché dobbiamo poter dimostrare che c'è. Non è questione di fiducia fra voi due: quel contratto non è tuo. Qualcuno si arrabbia, perché il precedente assicuratore lo lasciava fare, firma della moglie compresa. Sta' alla larga da chi tratta i tuoi dati con quella leggerezza: chi falsifica una firma oggi per farti un favore, domani la falsifica su qualcosa che ti riguarda davvero.
"Tanto se succede qualcosa ci pensa lo Stato."
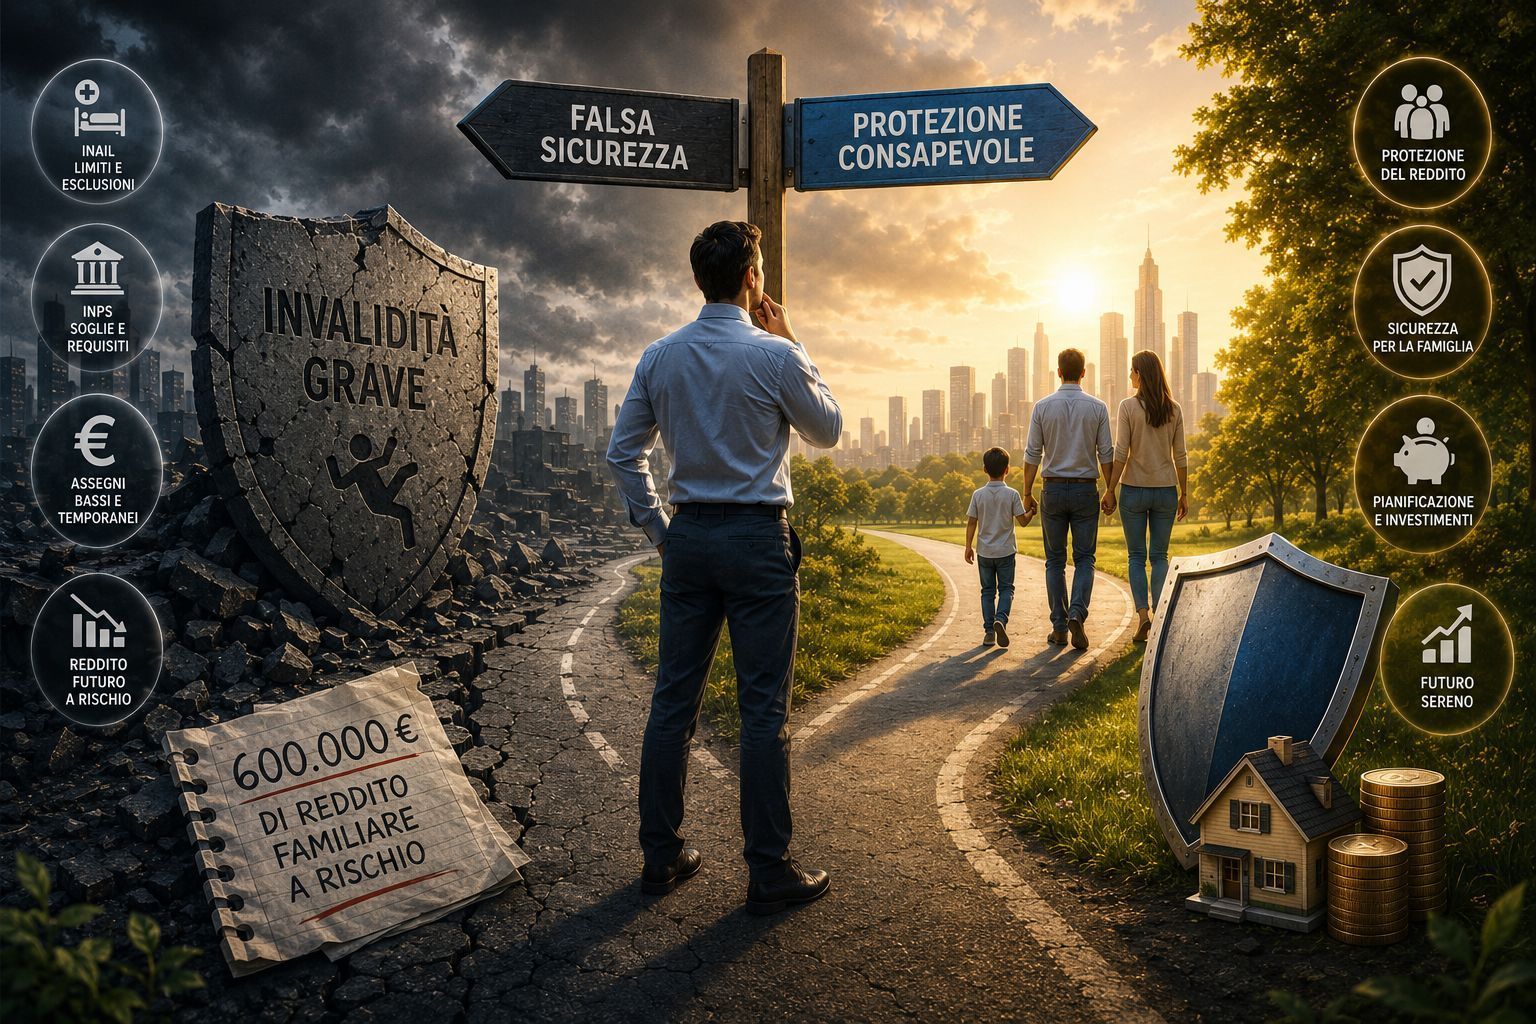
È la convinzione più diffusa d'Italia, ed è anche la più facile da verificare, perché il documento da cui si parte ce l'hai già: l'estratto conto contributivo. Lì dentro c'è la tua storia contributiva.
Da quella, con le regole della tua gestione e i requisiti sanitari e contributivi che prevede, si calcola su cosa potresti contare davvero se domani non potessi più lavorare. Lo Stato qualcosa fa.
Fa molto meno di quello che serve per continuare a vivere come vivi adesso, e la differenza fra le due cifre è l'unico numero che conta in questa conversazione.
"Dammi la stessa polizza di mio fratello."
La polizza di tuo fratello è stata costruita, nella migliore delle ipotesi, sulla vita di tuo fratello: il suo mutuo, il suo reddito, i suoi figli, la sua azienda, il suo stato di salute. Se va bene anche a te, è una coincidenza. E le coincidenze non si comprano a rate.
"I bambini lasciamoli fuori, tanto non guadagnano."
È vero che un bambino non produce reddito, ed è esattamente il motivo per cui la sua invalidità permanente è il danno più lungo che esista. Una invalidità grave a otto anni è una condizione che dura sessanta o settant'anni, e il conto non è lo stipendio che non prenderà: sono l'assistenza, gli adattamenti della casa, le cure che non finiscono, e un genitore che a un certo punto riduce o lascia il lavoro per starci dietro. Il reddito che salta, in quella casa, è quello di chi assiste.
C'è poi una ragione pratica: una copertura si valuta meglio quando una persona sta bene, perché dopo una diagnosi quella condizione può portare esclusioni, limitazioni, un premio più alto o, in certi casi, l'impossibilità di assicurare proprio quel rischio.
"Non voglio nemmeno pensare che a mio figlio possa succedere qualcosa" è la risposta che arriva subito dopo, e si capisce benissimo. Ma non pensarci non ha mai impedito a niente di accadere. Essere genitori vuol dire occuparsi anche di questo, ed è una delle responsabilità più grandi che ci siano. Sul tema c'è un capitolo di Giorgia Gardini dentro Diavoli e Polli da Spennare che lo spiega meglio di come possa farlo qui.
"I miei genitori non vogliono assicurare la casa."
La casa è loro e la decisione è loro, su questo non c'è niente da discutere. Vale però la pena sapere che non sei costretto a stare a guardare: con l'articolo 1891 puoi essere tu il contraente, pagare tu il premio, e lasciare i tuoi genitori come assicurati. L'indennizzo resta a loro, e deve restare a loro, perché l'articolo 1904 stabilisce che il contratto contro i danni è nullo se l'assicurato non ha interesse al risarcimento. Quindi non è una scorciatoia per intestarsi dei soldi.
La domanda vera non è se vogliono assicurarla. È cosa resta se brucia. Non resta una casa da sistemare: resta un terreno con sopra delle macerie, e il valore che quella famiglia ha costruito in trent'anni sparisce in una notte. Di solito, in quella casa, c'è dentro buona parte del patrimonio di una vita, e indirettamente una parte della tua eredità.
"Io sto benissimo, il questionario sanitario è una formalità."
Il questionario è il documento su cui la Compagnia ha deciso di accettare il rischio, e anni dopo è quello che pesa di più quando si tratta di capire se quel capitale arriva alla tua famiglia o diventa una discussione.
"Quante formalità!"
Questa la sentiamo ogni giorno e la capiamo: firme, questionari, informative, raccolta delle esigenze. Sembra burocrazia che serve a noi. Serve a te, e lo scopri solo quando qualcosa va storto. Il Regolamento IVASS 40/2018 impone di raccogliere e valutare le tue richieste ed esigenze, di proporti un contratto coerente con quelle e di conservare la documentazione. Tradotto: da qualche parte esiste un fascicolo che dice cosa ti è stato chiesto, cosa ti è stato proposto e perché.
Se un domani la copertura si rivela sbagliata, quel fascicolo è il primo posto dove si guarda per distinguere una tua scelta da un consiglio sbagliato di chi te l'ha venduta.
Qui si vede la distanza fra chi fa questo mestiere sul serio e chi lo fa un tanto al metro.
Il modulo firmato in bianco perché "poi lo riempio io". Le risposte sulla salute messe giù dal venditore senza chiederle all'assicurato, o le informazioni scomode lasciate fuori per non complicare l'assunzione. La proposta identica a quella del Cliente precedente, cambiato il nome.
Sono le tre scorciatoie che fanno guadagnare mezz'ora oggi e ti lasciano senza difesa fra sei anni, ed è il motivo per cui un'Agenzia seria quelle formalità te le fa fare anche quando hai fretta.
"Ho la polizza del mutuo, la casa è assicurata."
Quella polizza qualcosa la fa, e di solito la fa bene: copre incendio e scoppio sul fabbricato, con il vincolo a favore della banca. Il punto è che incendio e scoppio non sono la tua casa.
Eventi atmosferici, terremoto, alluvione, il contenuto e la responsabilità verso i vicini di solito restano fuori, e nessuno te l'ha mai detto in faccia. Chiamarla "la polizza della casa" è il modo più efficace per non comprare mai quella vera.
Nessuna di queste undici dice in quale fascia sei. Dicono solo che su quel punto nessuno ti ha mai spiegato niente, e capita a chiunque, anche a chi ha dieci polizze fatte bene.
Quello che dice qualcosa è la reazione alla risposta: se apre un'altra domanda, sei in movimento.
Se rimbalza identica, hai già deciso, e va bene anche così. Per tutti gli altri, dove andranno dipende da chi ci mette le ore.
E undici non sono tutte: su frasi del genere qualsiasi collega potrebbe scrivere un'enciclopedia.
Le quattro richieste per cui un rapporto si chiude
Le convinzioni si chiariscono. Il rispetto si pretende. Le quattro cose che seguono non hanno niente a che vedere con le fasce di prima: un Cliente target che si comporta così resta un problema, e uno della fascia bassa che non lo fa mai resta una persona con cui si lavora benissimo, semplicemente su poco. Tutto questo dentro i limiti che la legge impone: sull'RCA, la responsabilità civile auto obbligatoria, la Compagnia ha l'obbligo a contrarre, e una polizza in corso si onora fino alla sua scadenza.
1. Lo sconto preteso come condizione.
Chiedere se si può fare meglio è normale e non offende nessuno. Un margine vero esiste, si chiama flessibilità tariffaria, lo regola il Regolamento ISVAP 23/2008 ed è la Compagnia a stabilirlo: quando c'è, applicarlo è il nostro mestiere. Oltre quel margine non c'è una seconda cassa, perché la parte più grossa del premio è la provvista con cui si pagano i danni di tutti gli assicurati.
Il problema non è la trattativa. È quando lo sconto diventa la condizione fissa di ogni rinnovo, ottenuta alzando la voce con la persona al banco. E c'è la variante peggiore, quella che non si vede: lo sconto ottenuto tagliando le garanzie. Massimale più basso, franchigia alzata sul rischio sbagliato, una garanzia tolta. Non hai risparmiato niente, hai comprato un altro contratto e hai continuato a chiamarlo con lo stesso nome.
2. I pagamenti da rincorrere.
L'articolo 1901 del Codice civile, per le polizze contro i danni, distingue: se non paghi il premio o la prima rata, sei scoperto fino alle ore ventiquattro del giorno in cui paghi; se salti una rata successiva, l'assicurazione resta sospesa dalle ore ventiquattro del quindicesimo giorno dopo la scadenza, salvo le deroghe che le Compagnie concedono; le polizze vita seguono l'articolo 1924. E pagare in ritardo non ricuce il buco all'indietro: la Cassazione, con l'ordinanza 38216 del 2021, ha chiarito che il contratto si riattiva dal pagamento in avanti, quindi un sinistro accaduto durante la sospensione resta scoperto, salvo che il contratto preveda espressamente una riattivazione retroattiva.
Il Cliente che a settembre paga la rata di giugno non è un distratto simpatico: per settimane ha guidato e aperto il negozio convinto di essere coperto mentre non lo era. Qualcuno, quando lo chiamiamo, ci guarda come esattori che corrono dietro al premio. Non è così, almeno non per noi e per le Agenzie che lavorano con la stessa testa: quella telefonata serve a impedire che un sinistro ti trovi scoperto senza che tu lo sappia.
3. La richiesta di scrivere il falso.
"Quella cosa non scriverla, tanto non c'entra niente. "Mettiamo che è successo domenica."
"Facciamo finta che la polizza c'era già." Questa è l'unica delle quattro per cui non esiste una seconda volta, perché qui si chiede di commettere un reato: l'articolo 642 del Codice penale punisce con la reclusione da uno a cinque anni chi falsifica o altera una polizza o la documentazione per ottenere un indennizzo, e chi denuncia un sinistro mai accaduto.
Serve quella finalità, non basta un'imprecisione, ma chi chiede di spostare la data di un sinistro sta chiedendo esattamente quello. Da non confondere con la retroattività delle polizze in claims made, che è legittima: si concorda prima, in chiaro, e si paga.
Poi c'è la versione morbida: tacere qualcosa alla stipula. Con dolo o colpa grave l'articolo 1892 permette alla Compagnia di annullare il contratto; senza, l'articolo 1893 le permette di recedere e, se il sinistro arriva prima, di ridurre l'indennizzo in proporzione. In un caso resti senza niente, nell'altro con molto meno di quanto credevi.
4. Il modo in cui tratti chi lavora qui.
Sulla maleducazione non c'è un articolo di legge. Su chi la subisce sì: l'articolo 2087 del Codice civile mette a carico di chi dirige l'impresa l'obbligo di adottare le misure necessarie a tutelare l'integrità fisica e la personalità morale di chi ci lavora. Non è una clausola di stile. E c'è la parte meno nobile e più vera: una squadra che ha paura di una telefonata lavora peggio su tutte le altre telefonate della giornata, comprese quelle di chi non ha fatto niente di male.
Dove vanno le ore
Il conto, alla fine, lo fa il calendario. Un'Agenzia ha un numero chiuso di ore, e ogni ora passata a rincorrere la rata di un Cliente maleducato, o a rifare per la quarta volta la stessa discussione sul prezzo, è un'ora tolta a qualcuno che aspetta ancora che gli venga spiegato quali sono i suoi rischi.
È aritmetica, prima che carattere.
Il modo più semplice per capire come vengono spese quelle ore, nell'Agenzia che segue te, è ripensare all'ultima volta che hai firmato qualcosa. Ti hanno chiesto quanto entra in casa tua ogni mese, o quanto pagavi prima? Hai portato un documento, o solo la vecchia polizza da ricopiare?
Il questionario sulla salute l'hai compilato tu, o te l'hanno riempito mentre firmavi? Sei uscito con una relazione, o con tre preventivi? Le risposte non dicono se sei assicurato. Dicono dove sono finite le ore, e in quale fascia ti hanno messo senza chiedertelo.
Noi non chiudiamo un rapporto perché qualcuno ha una convinzione sbagliata, né perché sta nella fascia che compra poco. Si chiude quando ci viene chiesto di scrivere il falso, quando il tempo per tenere qualcuno coperto diventa più di quello che resta per capire se è protetto, o quando i nostri collaboratori vengono trattati in un modo che non accetteremmo per nessuno. Non è una punizione: è la condizione per continuare a fare un lavoro serio con chi resta.
Allora si possono cambiare le cose? Sì. Una persona alla volta, nella fascia di mezzo, quando qualcuno si siede e le spiega quali sono i suoi rischi.
L'elenco delle frasi assurde, da solo, non ha mai spostato nessuno.
Prima la diagnosi. Sempre.
Amministratori condominiali: «Nessuno me l’ha chiesto» non ti salva se ometti i rischi in assemblea.