Raffaele Ravagni • 20 ottobre 2026

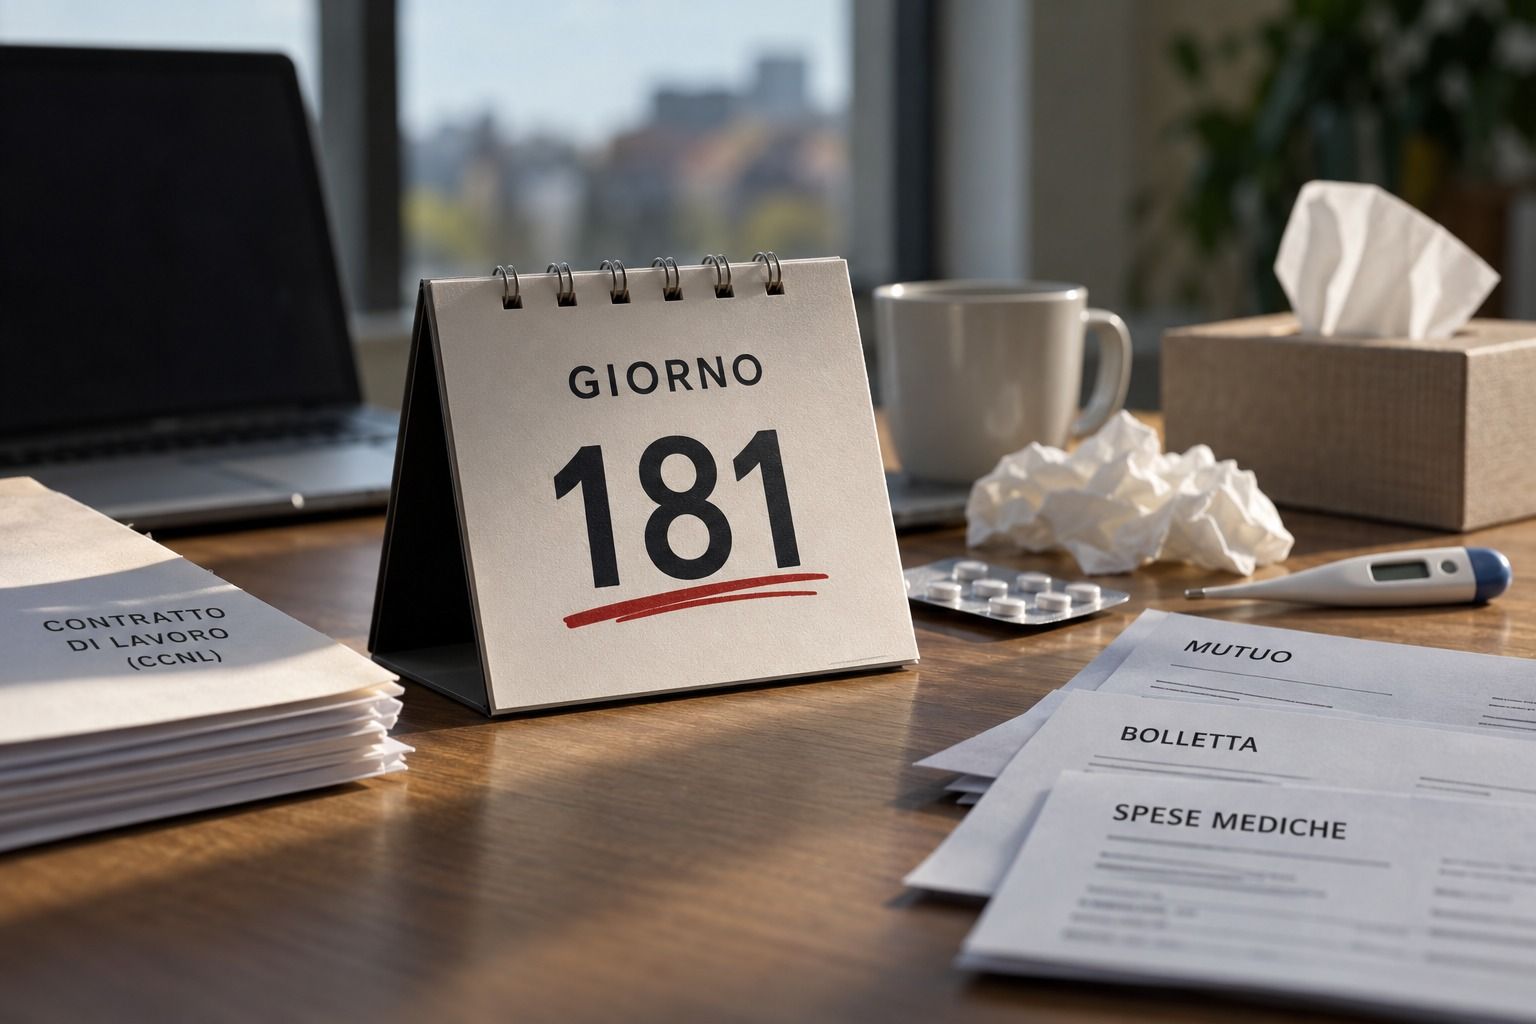
Il giorno 181. Quando la malattia dura più di quanto il tuo contratto sia disposto ad aspettarti.
Molti dipendenti sono convinti che, se una malattia li ferma a lungo, il posto e lo stipendio restino al sicuro. Non è così, ed è tutto legale. 

"Sono dipendente. Se mi ammalo non mi possono licenziare, e lo stipendio arriva comunque."


È una frase che si sente al bar, che gira sui social e che molti ripetono con totale sicurezza. Per qualche mese è anche vera. Poi smette di esserlo, in una data scritta nel contratto collettivo nazionale di lavoro (CCNL) applicato dalla tua azienda, che quasi nessuno ha mai letto. È lì che si scopre la distanza tra avere un posto e avere un reddito. 


I primi sei mesi 

Per molte categorie di dipendenti del settore privato, chi si ammala riceve dall'INPS, l'Istituto Nazionale della Previdenza Sociale, un'indennità di malattia, che molti contratti obbligano l'azienda a integrare. Per i dipendenti a tempo indeterminato che ne hanno diritto, l'INPS la paga fino a 180 giorni nell'anno solare. 

Per qualche mese, quindi, la busta paga regge. Il problema comincia quando la malattia dura di più: un tumore, un ictus, una patologia che chiede cure per oltre un anno, o che non ti permetterà più di fare il tuo lavoro. 


Il posto protetto funziona come il disco orario 

Chi parcheggia con il disco orario ha un posto tutto suo, ma per il tempo scritto sul cartello. Prima della scadenza nessuno può fargli la multa. Dopo, il vigile può passare. Non è detto che passi, ma non puoi più contare che non lo faccia. 

Il periodo in cui il contratto ti conserva il posto, il periodo protetto (i tecnici lo chiamano comporto), è quel cartello. L'art. 2110 del Codice civile obbliga il datore di lavoro a conservare il posto durante la malattia per il periodo fissato dalla legge o dal contratto. Superato quel periodo, il datore di lavoro può licenziare senza dover dimostrare altri motivi, nel rispetto delle tutele previste, che per i lavoratori con disabilità sono più ampie. 

Quanto dura dipende dal contratto. Nel terziario sono 180 giorni nell'anno, a cui si possono aggiungere fino a 120 giorni di aspettativa non retribuita, da chiedere con raccomandata prima che scadano i 180. Nell'industria metalmeccanica, in base all'anzianità, si va da 183 giorni a oltre un anno. Il giorno 181 è letterale per qualcuno e simbolico per altri, ma una data c'è per tutti. 


Le tutele che esistono, e cosa non fanno 

La legge n. 106 del 2025 consente a chi ha una malattia oncologica, invalidante o cronica, con invalidità riconosciuta almeno al 74%, di chiedere, esauriti gli altri periodi di assenza, un congedo fino a 24 mesi conservando il posto. È una conquista vera. Ma il congedo non è retribuito, e quei mesi non contano per la pensione. 

Dopo un licenziamento può intervenire la NASpI, l'indennità di disoccupazione dell'INPS, se ci sono i requisiti: un sostegno temporaneo e più basso dello stipendio. Se la capacità di lavoro, nelle occupazioni adatte alle proprie attitudini, è ridotta in modo permanente a meno di un terzo, e ci sono i requisiti contributivi, può spettare l'assegno ordinario di invalidità, calcolato sui contributi versati fino a quel giorno. In mezzo resta un caso che quasi nessuno racconta: non puoi più fare il tuo lavoro, ma per la legge non sei abbastanza invalido. 


Il conto 

Prendiamo un dipendente di 48 anni che porta a casa 2.000 euro netti al mese. Ipotesi: lavora nel commercio e l'azienda gli garantisce lo stipendio pieno per i 180 giorni, tredicesima esclusa. 

Per sei mesi non cambia quasi nulla. Poi, se la malattia continua, arrivano i mesi di aspettativa senza stipendio e, se ha i requisiti, fino a due anni di congedo: 24 mesi per 2.000 euro fanno 48.000 euro che non entrano, mentre mutuo, bollette e cure continuano a uscire. E se a quel lavoro non potrà più tornare, il conto non si ferma a due anni: va fatto fino alla pensione, insieme ai contributi che smettono di accumularsi. 

Senza una copertura costruita su questo numero, quella cifra la famiglia la paga con i risparmi, con i debiti o con la casa. 


Il dipendente non è l'unico a crederci 

Anche l'imprenditore spesso pensa che sia una faccenda tra il dipendente e l'INPS. Finché a fermarsi non è una persona che non sa come sostituire: per tutto il periodo protetto deve conservarle il posto, e il trattamento di fine rapporto continua a maturare (art. 2120 del Codice civile). E il primo a cui quel collaboratore chiederà aiuto è lui. 


Il momento in cui molti consulenti si fermano 

C'è una frase che chiude tante conversazioni prima ancora che comincino: "Io sono dipendente, ho il posto sicuro. Se mi succede qualcosa, i soldi li prendo comunque."

Molti consulenti, a quel punto, lasciano perdere. Per non sembrare insistenti, per non rovinare il rapporto, o perché quella convinzione non l'hanno mai verificata nemmeno loro. 

È proprio lì che un consulente preparato dice le cose come stanno. Senza forzare niente.

La decisione resta del cliente, sempre. Ma deve essere una decisione presa sui numeri veri, non su una frase sentita al bar o letta sui social. Informare non è vendere: è il minimo che si deve a chi si fida. 


Le domande da farsi, ognuno dalla sua parte 


Se sei dipendente 

  • Qual è il CCNL applicato dalla mia azienda, e quanto dura il mio periodo protetto? 
  • Per quanti mesi l'azienda integra l'indennità INPS? 
  • Se non potessi più fare il mio lavoro, quanto entrerebbe in casa ogni mese? 
  • Se dovessi smettere di lavorare per sempre, quanti anni di contributi mi mancherebbero per la pensione su cui conto? 
  • Per quanti mesi la mia famiglia regge senza il mio stipendio, senza vendere investimenti, chiedere prestiti, toccare i risparmi per la pensione o dover cedere il mio patrimonio, a partire dalla casa? 


Se sei imprenditore 

  • Chi sono, in azienda, le persone senza le quali il lavoro si ferma? 
  • Se mi dovesse mancare il mio caporeparto, per sempre o per molti mesi, cosa faccio? E quanto mi costa in lavoro perso? 
  • Quanto tempo e quanti soldi servono per sostituirlo, mentre il suo posto va conservato per tutto il periodo protetto? 
  • E se a fermarmi fossi io, chi parla con le banche, con i clienti e con i fornitori il giorno dopo? 
  • I miei collaboratori sanno cosa succede al loro reddito quando finisce il periodo protetto, o lo scopriranno chiedendo aiuto a me? 


Da queste domande nasce la tutela della persona chiave, il key man: costruita sugli eventi giusti, protegge l'azienda quando a venire a mancare, o a non poter più lavorare, è chi non si può sostituire. 


Se fai il consulente 

  • Quanti clienti dipendenti assicuro per l'auto, e non sanno cosa succederebbe al loro reddito se non potessero più lavorare? 
  • A quanti ho spiegato davvero cosa paga l'INPS, quando scade il periodo protetto e cosa resta dopo? 
  • Con il contratto di lavoro del cliente davanti, saprei dirgli io quanto dura il suo periodo protetto? 
  • Quante volte, davanti a «tanto ho il posto sicuro», ho lasciato perdere? 
  • E a quanti titolari d'azienda che seguo ho chiesto chi non possono permettersi di perdere? 


La malattia non sa quando scade il tuo periodo protetto. Il mutuo nemmeno: arriva il giorno 181 come il giorno 1. Quanto a lungo la tua famiglia regge si può sapere prima, con un'analisi fatta sui tuoi numeri, prima di qualunque preventivo. 


Prima la diagnosi. Sempre. 


Fonti 

Codice civile, artt. 2110 e 2120. Cass., Sez. Un., sentenza n. 12568 del 2018. Legge 18 luglio 2025, n. 106, art. 1. D.Lgs. 4 marzo 2015, n. 22 (NASpI). Legge 12 giugno 1984, n. 222, art. 1 (assegno ordinario di invalidità). CCNL Terziario, Distribuzione e Servizi (rinnovo del 22 marzo 2024, raccolto nel Testo Unico Confcommercio del 3 febbraio 2026) e CCNL Metalmeccanici Industria, disciplina della malattia e del comporto. 

Scaletta davanti a un armadio aperto, lenzuola a terra e occhiali rotti sul pavimento di una camera.
Autore: Raffaele Ravagni • 13 ottobre 2026
Cosa succede se una badante in nero si infortuna? Scopri le tutele INAIL, le responsabilità della famiglia e i limiti della copertura assicurativa casa.
Consulente riflette sui propri rischi davanti a uno specchio. Sullo sfondo una città allagata.
Autore: Raffaele Ravagni • 28 luglio 2026
Il tuo consulente vende protezione, ma ha protetto se stesso? Scopri perché la diagnosi dei rischi e la coerenza professionale vengono prima di ogni polizza.
Albero abbattuto dalle raffiche di vento contro un edificio residenziale dopo il fortunale
Autore: Raffaele Ravagni • 23 luglio 2026
Sei giorni, due fortunali nel Ferrarese. Avere una polizza non significa essere coperti: grandine sull'auto, tetti, sottoassicurazione e regola proporzionale.
Uomo bendato lavora al computer mentre sullo sfondo un incendio divampa in ufficio, rischio ignorato
Autore: Raffaele Ravagni • 30 giugno 2026
Il rischio non sparisce cambia forma. Prima della polizza serve una diagnosi dei rischi reali.
Contrasto tra rischi di invalidità e sicurezza tramite autoproduzione per un dipendente
Autore: Raffaele Ravagni • 15 giugno 2026
"Sono dipendente e, mi tutela lo stato". Scopri perché questa falsa sicurezza mette a rischio il tuo reddito familiare e come proteggerti dall'invalidità.
Cassaforte aperta mostra i rischi del capitale garantito.
Autore: Raffaele Ravagni • 7 giugno 2026
Credi che il tuo capitale sia al sicuro? Scopri perché investire senza una diagnosi dei rischi può distruggere tutto il patrimonio.
Chiazza d'olio sul suolo dell'azienda. Un camion lascia il piazzale al tramonto
Autore: Raffaele Ravagni • 19 maggio 2026
La RCT aziendale non copre i danni ambientali sul tuo sito. Scopri i rischi e come difendere la tua azienda
Il fatturato che non incassi è un prestito a fondo perduto.
Autore: Raffaele Ravagni • 15 maggio 2026
Il fatturato non incassato è un prestito al cliente. Proteggi la tua liquidità dai rischi di insolvenza.
Mano che firma una modifica di copertura assicurativa.
Autore: Raffaele Ravagni • 6 maggio 2026
Consulente che guida il cliente tra rischi e tutele: una domanda chiave può salare una famiglia da un disastro economico.
Veterinario in sala operatoria con un gatto sul tavolo ed un monitor acceso.
Autore: Raffaele Ravagni • 27 aprile 2026
Veterinari: rischi reali e polizze spesso inadeguate. Ecco cosa controllare prima che sia troppo tardi.
Medico seduto al buio guarda  il telefono senza rendersi conto di ciò che potrebbe succedergli
Autore: Raffaele Ravagni • 21 aprile 2026
Uno sfogo o una foto possono costarti 20.000 euro. Il vero rischio per i medici oggi non è clinico: è digitale.
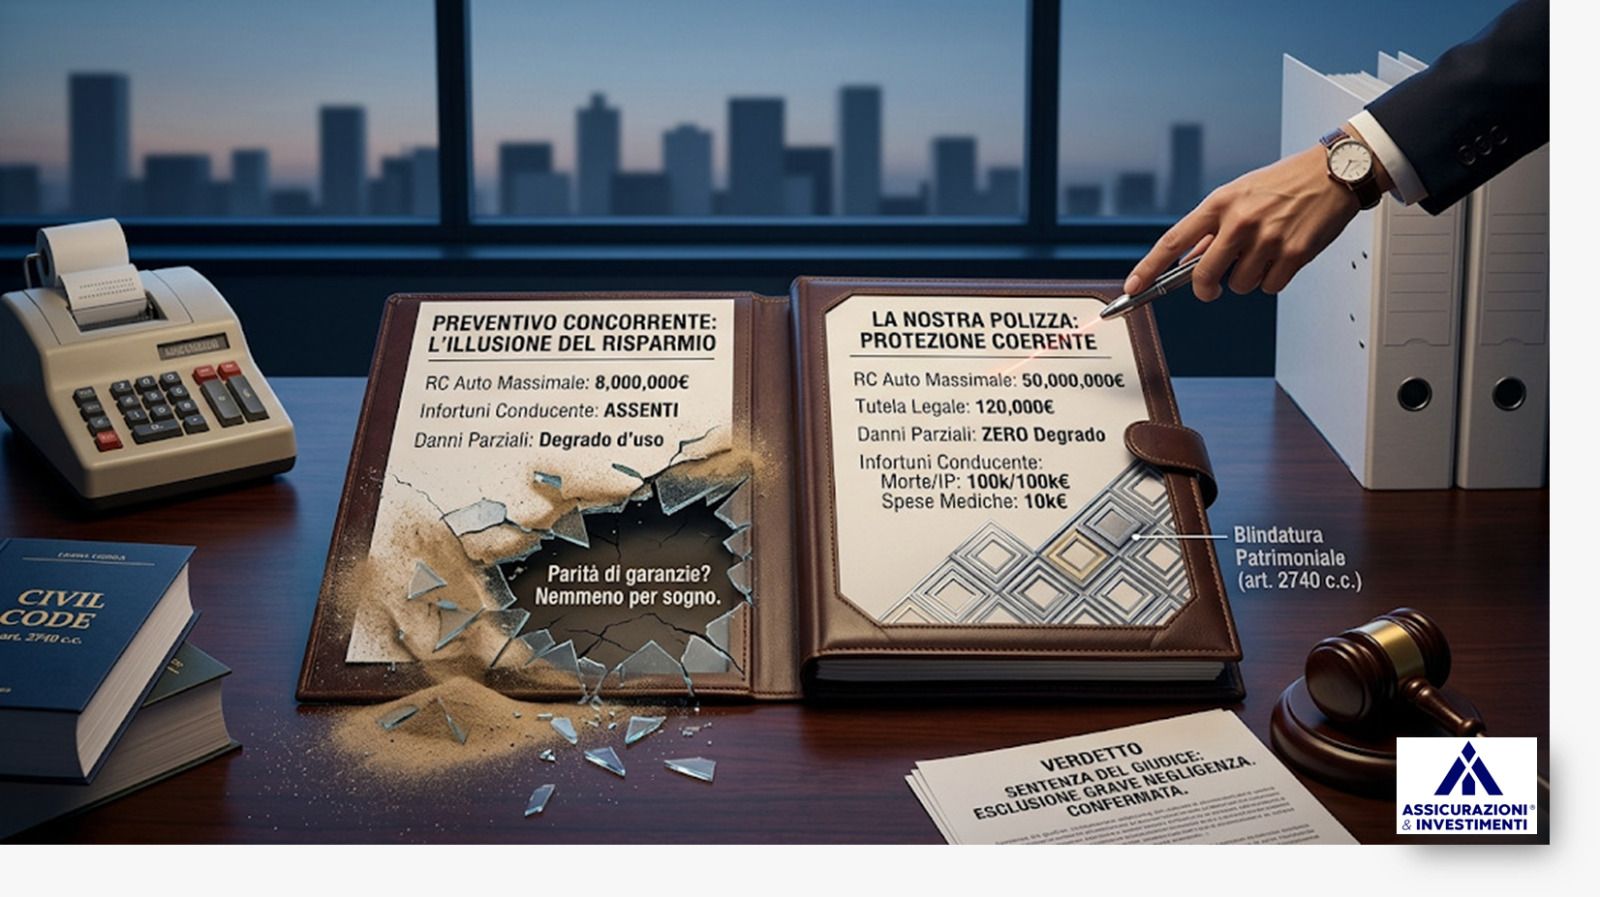
Confronto Polizze: risparmio illusorio vs protezione reale.
Autore: Raffaele Ravagni • 7 aprile 2026
"A pari garanzie"? Spesso è una mezza verità. Scopri cosa cambia davvero tra due polizze e perché il prezzo può ingannare.
Animali simbolici in un' azienda che rappresentano i rischi ignorati.
Autore: Raffaele Ravagni • 3 aprile 2026
I 5 rischi che distruggono le aziende: Cigno Nero, Rinoceronte, Elefante, Iena e Mulo. Il problema non è l'evento , ma il metodo
Uomo in equilibrio precario con soldi e documenti che volano e famiglia sullo sfondo
Autore: Raffaele Ravagni • 31 marzo 2026
Polizza attiva da anni ma protezione illusoria: senza diagnosi reale, il rischio familiare resta scoperto quando conta davvero.
Modulo assicurativo con dichiarazione sinistri falsata da 26 a 8 su RC professionale.
Autore: Raffaele Ravagni • 24 marzo 2026
Chirurgo con 26 sinistri e 8.5M euro di richieste danni: ecco gli errori che rendono inutile una RC professionale e mettono a rischio il patrimonio.
Grafico aumento stipendio diviso tra dipendente e fisco.
Autore: Raffaele Ravagni • 17 marzo 2026
Con lo stesso budget , aumento e welfare aziendale producono effetti molto diversi. Ecco perché il denaro in busta spesso è la scelta meno efficiente.
Automobilista davanti al codice penale conRCA: rischio penale negli incidenti stradali.
Autore: Raffaele Ravagni • 10 marzo 2026
l'Rca copre i danni ma non il processo penale. Scopri perché la tutela legale può proteggerti da spese legali e rischi penali dopo un incidente
Imprenditore all'interno di un data center illuminato di linee blu, simbolo di Cybersecurity
Autore: Raffaele Ravagni • 3 marzo 2026
Cyber risk,Business Interruption e responsabilità dell'amministratore: perché la vera protezione aziendale nasce da una diagnosi strategica, non da illusioni
Mano di un chirurgo con pollice lesionato, simbolo del rischio professionale.
Autore: Raffaele Ravagni • 24 febbraio 2026
I medici temono le cause legali, ma il vero rischio è perdere la capacità di lavorare. Scopri perchè una polizza standard potrebbe non proteggere davvero
Persona che dorme su un letto di una casa in affitto mentre sotto al letto è presente una bomba.
Autore: Raffaele Ravagni • 17 febbraio 2026
Sei in affitto? l'art 1588 c.c. può trasformare un incendio o un danno in un disastro finanziario. Scopri cos'è la surroga e come proteggerti davvero.
Bilancia con impianto industriale in fiamme e contenitore di donazioni.
Autore: Raffaele Ravagni • 10 febbraio 2026
Incendi, disastri e raccolte fondi: perchè la solidarietà non salva le aziende. La matematica del rischio e l'assicurazione corretta fanno la differenza
Uomo seduto ad una scrivania con le mani sugli occhi per non vedere il demone dei rischi.
Autore: Raffaele Ravagni • 4 febbraio 2026
Un "Ti amo" fatto di fiori dura tre giorni. Uno fatto di numeri può durare tutta la vita. La TCM: l'unico modo per proteggere davvero la tua famiglia quando non ci sarai più
Imprenditore in giacca e cravatta che scommette su una roulette con edificio e denaro.
Autore: Raffaele Ravagni • 27 gennaio 2026
Scopri come calcolare correttamente il massimale RC aziendale (RCT, RCO, Prodotti) e perché scegliere il minimo può mettere a rischio l'intero patrimonio.
Consulente assicurativo che fotocopia contratti circondato da case e soldi in fiamme.
Autore: Raffaele Ravagni • 20 gennaio 2026
Scopri perché copiare una vecchia polizza per risparmiare può portare a gravi perdite economiche.
Imprenditore seduto alla scrivania analizza documenti e grafici finanziari.
Autore: Alex Barillani • 13 gennaio 2026
L'impresa non può fare ciò che vuole, ma solo ciò che è coerente con l'oggetto sociale, liquidità e responsabilità degli amministratori.
Infortunio come punta dell'iceberg nascondendo il pericolo più grande ovvero le Malattie.
Autore: Raffaele Ravagni • 6 gennaio 2026
La polizza Infortuni protegge solo una parte minima del rischio reale. Scopri perché la Malattia è il vero pericolo.
Professionista solo davanti a un'aula di tribunale vuota.
Autore: Raffaele Ravagni • 22 dicembre 2025
In Italia sei innocente fino a prova contraria, ma paghi subito. Perché RC e Tutela Legale standard non ti difendono quando arriva l'accusa
Bancario offre tasso al 2,80% mentre una casa brucia: i rischi nascosti della polizza mutuo
Autore: Raffaele Ravagni • 15 dicembre 2025
La polizza casa abbinata al mutuo protegge davvero te o solo la banca ? Scopri i rischi nascosti della bancassurance e come difendere il patrimonio.
Scrivania in legno con una lampada che illumina un libro dal titolo
Autore: Raffaele Ravagni • 11 dicembre 2025
Scopri come funziona L'APE Sociale, chi può accedervi e quali sono i limiti di questo anticipo pensionistico finanziato dallo Stato.
Un uomo che cammina sul ponte futuristico dove si vede la scritta ponte RITA
Autore: Raffaele Ravagni • 8 dicembre 2025
La RITA può anticipare il pensionamento, ridurre la pressione fiscale e trasformare il fondo pensione in uno strumento strategico di libertà finanziaria.
Scrivania di un ufficio al tramonto con documenti fiscali, grafici e un'agenda aperta al 31/12
Autore: Raffaele Ravagni • 4 dicembre 2025
Scopri come sfruttare la deduzione fiscale entro il 31 dicembre per ridurre le tasse e colmare il tuo gap pensionistico con una strategia previdenziale efficace
Atmosfera cupa e piovosa dove si vede una lunga fila di professionisti in attesa del loro momento.
Autore: Raffaele Ravagni • 1 dicembre 2025
La professione più libera, utile e remunerativa che esista fa paura a molti. Ecco perché l'Intermediario Assicurativo è una scelta per pochi.
Uomo al buio che guarda un tutorial su come operarsi.
Autore: Raffaele Ravagni • 27 novembre 2025
Nel mondo delle assicurazioni il fai-da-te è un suicidio: Rischi nascosti, valutazioni errate, conseguenze economiche che solo il tuo Consulente Partner può evitare
Uomo seduto con mano poggiata sul mento e dall'espressione riflessiva.
Autore: Raffaele Ravagni • 25 novembre 2025
L'approccio di Munger per rendere un'azienda inattaccabile e come evitare i punti di fallimento che distruggono le imprese.
Consulenti commessi che vendono polizze CA-NAT come prodotti al chilo.
Autore: Raffaele Ravagni • 19 novembre 2025
L'obbligo CAT-NAT, il rischio della sotto assicurazione, l'illusione e la falsa sicurezza delle polizze da scaffale.
Nel mondo dell'Assicurazione e della finanza la vera protezione nasce dall'Analisi e non dal prezzo.
Autore: Raffaele Ravagni • 13 novembre 2025
Il Consulente Partner non vende polizze: analizza e costruisce protezione consapevole
La polizza RC  professionale se non analizzata ti espone a rischi nascosti
Autore: Raffaele Ravagni • 11 novembre 2025
Essere in regola non basta : scopri le trappole dell'aggregato annuo da 6 milioni e della legge Gelli
Le spese legali che credi siano coperte dalla polizza Rc, ma poi paghi di tasca tua.
Autore: Raffaele Ravagni • 7 novembre 2025
Molti credono di essere protetti con la polizza Rc, ma ignorano il vero rischio: Chi paga la difesa se sei accusato ingiustamente?
I rischi che si corrono nel non portare in assemblea condominiale le giuste garanzie
Autore: Raffaele Ravagni • 5 novembre 2025
Amministratori condominiali: Se nessuno te l'ho chiede non ti esonera dalla colpa
LTC, IPM, IPI: Cosa sono e perché servono
Autore: Raffaele Ravagni • 31 ottobre 2025
LTC, IPM, IPI : Non sono la stessa cosa, scopri quali errori sono da evitare e come costruire una protezione nel tempo per non Autosufficienza e invalidità
Imprenditore solo in un capannone vuoto , simbolo di  perdita del KeyMan aziendale
Autore: Raffaele Ravagni • 24 ottobre 2025
Ogni impresa ha un uomo chiave. Scopri cosa accade se domani sparisce chi tiene in piedi tutto e perché la vera protezione nasce dall'analisi dei rischi.
Autore: Raffaele Ravagni • 16 ottobre 2025
Scopri perché i massimali minimi RCA e RCT non bastano più. Difendi la tua azienda e il tuo patrimonio con una copertura davvero strategica.
Autore: Raffaele Ravagni • 14 luglio 2025
Sei sicuro che la tua struttura sia davvero coperta? La Legge Gelli non ammette distrazioni: ecco cosa devi sapere (prima che sia troppo tardi).
Autore: Raffaele Ravagni • 19 giugno 2025
5 errori che ogni imprenditore commette quando pensa di essere assicurato… e cosa succede quando scopre che non lo era davvero.
Il vero punto di partenza è capire cosa puoi perdere, non cosa puoi comprare.
Autore: Raffaele Ravagni • 13 giugno 2025
Il vero punto di partenza è capire cosa puoi perdere, non cosa puoi comprare. Prima di firmare qualsiasi contratto, chiediti: quali rischi stai davvero affrontando? Perché l’errore più comune è cercare una soluzione senza conoscere il problema. Solo un’analisi seria può evitarti sprechi, brutte sorprese e coperture inutili.
Autore: Raffaele Ravagni • 7 maggio 2025
Chi non si assicura sceglie comunque: sceglie di rischiare tutto. In questo articolo scopri cosa può succedere e come proteggerti davvero.
La Legge Gelli-Bianco è operativa.
Autore: Raffaele Ravagni • 30 aprile 2025
Sei Medico? Attenzione alle nuove responsabilità. Leggi ora per capire se sei davvero coperto o se stai rischiando di pagare di tasca tua.
Autore: Raffaele Ravagni • 7 aprile 2025
Essere un buon odontoiatra oggi non basta più. In un contesto legale sempre più complesso e imprevedibile, basta la percezione di un errore da parte del paziente per ritrovarsi in tribunale. Questo articolo analizza i rischi professionali reali che ogni odontoiatra affronta quotidianamente.
Autore: Alex Barillani • 18 marzo 2025
Pianificazione Finanziaria e Assicurativa: Il Segreto per un Futuro Sereno
Autore: Raffaele Ravagni • 17 marzo 2025
I Danni Indiretti: Il Nemico Silenzioso che Può Cancellare la Tua Azienda e il Tuo Patrimonio (e Come Proteggerti in 3 Semplici Passi) 
Show More